札幌支店長 小野寺 若
CONTENTS
[相続]

家族信託のデメリットを費用・制限・税務・トラブルの4系統でわかりやすく解説。失敗を防ぐ設計や依頼先の選び方、向いている人まで札幌の司法書士が丁寧に説明します。
札幌支店長 小野寺 若
家族信託は認知症対策や円滑な財産管理の手段として注目されていますが、メリットばかりではありません。「デメリットも知ってから判断したい」という方は多いはずです。
この記事では、家族信託の主なデメリットを費用・制限・税務・トラブルの4系統・7つに整理し、失敗を防ぐための設計や依頼先の選び方まで、札幌の司法書士がわかりやすく解説します。
家族信託は柔軟な財産管理を可能にする一方で、仕組みが複雑なため注意点も少なくありません。まずは基本的な仕組みを確認したうえで、デメリットの全体像をつかんでおきましょう。
家族信託は、委託者(財産を託す人)が信頼できる家族などの受託者に財産の管理・処分を任せ、その利益を受益者が受け取る仕組みです。多くの場合、親が委託者兼受益者、子が受託者となります。
最大の特徴は、認知症などで判断能力が低下しても、あらかじめ決めた受託者が財産を管理し続けられる点です。成年後見制度より自由度が高く、生前から相続後までの承継を柔軟に設計できます。
家族信託のデメリットは、大きく4つの系統に整理すると理解しやすくなります。費用面、信託できる財産や口座の制限、税務上の注意点、そして家族間のトラブルです。
これらは制度そのものの欠点というより、設計や運用を誤ったときに顕在化する性質のものが多くあります。本記事で取り上げる7つのデメリットは次のとおりです。
家族信託は他の対策に比べて、初期の準備に手間と費用がかかりやすく、口座や財産の面でも制限があります。手続き面でどのような負担が生じるのかを確認しておきましょう。
家族信託では、信託契約書の作成や公正証書化、不動産を含む場合の登記費用などが発生します。専門家に依頼する場合の報酬も含めると、初期費用がまとまった金額になることは避けられません。
ただし、これは一度きりの費用です。長期にわたる財産管理を任せられることを考えれば、成年後見で毎月かかる報酬などと比較して判断することが大切です。
信託した金銭を管理するための信託口口座は、対応している金融機関が限られています。特に地方では取り扱う支店が少なく、開設に条件を設ける銀行もあります。
どの金融機関で口座を作れるかを事前に確認せずに契約を進めると、あとで運用に支障が出ることもあります。地域の金融機関事情に詳しい専門家に相談すると安心です。
すべての財産を家族信託にできるわけではありません。農地は農地法の許可の問題があり実務上信託が難しく、上場株式は信託口座に対応している証券会社が限られるのが実情です。
借地権や一部の権利関係も、地主の承諾など個別の対応が必要になります。信託したい財産が対象になるかは、早い段階で確認しておくべきです。
信託した財産から賃料などの収入がある場合、受託者は原則として毎年、税務署へ信託計算書などの書類を提出する必要があります。受益者側でも確定申告の対応が必要になることがあります。
これまで意識していなかった事務負担が毎年発生する点は、事前に理解しておきたいポイントです。税理士との連携があるとスムーズに対応できます。
家族信託は「節税になる」と誤解されがちですが、実際には税務面で注意すべき点がいくつもあります。ここでは代表的な誤解と落とし穴を整理します。
家族信託そのものに節税効果はありません。委託者が亡くなれば信託財産にも相続税がかかり、受益者が変わるタイミングで課税されることもあります。
「信託すれば税金が安くなる」という理解は誤りです。あくまで認知症対策や円滑な承継のための制度であり、節税を目的とする場合は別の対策との組み合わせが必要です。
信託した収益不動産で損失が出ても、その損失を信託外の所得と損益通算できないという制約があります。大規模修繕などで赤字が出た年でも、他の所得と相殺できません。
複数の不動産を持つ方は、信託の設計次第で税負担が変わる可能性があります。収益物件を信託する場合は、税理士を交えた検討が欠かせません。
出典 租税特別措置法 第41条の4の2(特定組合員等の不動産所得に係る損益通算等の特例)|e-Gov法令検索 laws.e-gov.go.jp
信託の設計で、委託者と受益者を別人に設定すると、実質的な財産の移転とみなされ贈与税が課税されることがあります。良かれと思った設計が高額な税負担を招くこともあります。
こうしたリスクは、税務を理解した専門家が設計に関わることで大きく減らせます。契約の入り口で誤ると後戻りが難しいため、慎重な検討が必要です。
出典 相続税法 第9条の2(贈与又は遺贈により取得したものとみなす信託に関する権利)|e-Gov法令検索 laws.e-gov.go.jp
家族信託は家族の協力を前提とする制度のため、人間関係に起因する問題や、制度で対応できない領域も存在します。導入前に知っておきたい限界を確認しましょう。
受託者となった家族には、財産の管理・処分の権限とともに、帳簿の作成や報告といった責任も集中します。長期にわたる管理は、想像以上に負担が大きいものです。
受託者が一人に偏ると、本人の体調や生活の変化で対応しきれなくなることもあります。誰にどこまで任せるかは、家族でよく話し合って決める必要があります。
財産の話題はデリケートで、「まだ元気なのに」と親が抵抗を感じることも少なくありません。切り出し方を誤ると、かえって関係がこじれてしまうこともあります。
また、受託者にならない兄弟姉妹が不公平感を抱くと、後々のトラブルの火種になります。関係者全員が納得できる合意形成が、円滑な運用の鍵です。
家族信託でできるのは財産の管理であり、介護施設の入所契約といった身上保護に関する手続きには対応できません。この点は成年後見制度と大きく異なります。
本人の身の回りの手続きまで備えたい場合は、任意後見など他の制度と併用する設計が有効です。目的に応じた使い分けが重要になります。
信託による財産の承継でも、他の相続人の遺留分の問題が生じることがあります。特定の家族に偏った設計は、後の紛争につながりかねません。
さらに、いったん結んだ信託契約は、内容によって変更や取消しが難しくなる場合があります。将来の状況変化を見据えた柔軟な設計が求められます。
ここまで多くのデメリットを挙げてきましたが、その多くは適切な設計と信頼できる依頼先を選ぶことで回避できます。逆に言えば、ここでの選択が家族信託の成否を分けます。
インターネットの雛形をそのまま使うなど、自己流で契約書を作ると、意図した効果が得られない恐れがあります。金融機関で信託口口座の開設を受け付けてもらえないケースもあります。
家族信託は長期にわたる制度であり、一度の不備が数十年後に影響します。専門家の関与なしに進めるのは、大きなリスクを伴います。
家族信託は比較的新しい制度のため、対応した経験が少ない専門家も存在します。実績件数や税務・登記まで含めた総合的な対応力を確認することが大切です。
また、費用が明確か、税理士や不動産会社と連携できる体制があるかも重要な判断材料です。相談時の説明のわかりやすさも、信頼できる専門家を見分ける目安になります。
司法書士法人中央ライズアクロス札幌支店は、全国展開する法人として都市部で培った家族信託の知見を持ち、代表・小野寺が相続支援1,000件超の実績をもとに札幌でご家族をサポートしています。
税務は提携税理士、不動産は提携の不動産会社と連携し、窓口を一本化してご相談いただけます。初回相談は時間無制限・無料で、費用や流れの全体像をその場で把握いただけます。
最後に、これまでのデメリットを踏まえ、家族信託が向いているケースとそうでないケースを整理します。ご自身の状況と照らし合わせて判断の参考にしてください。
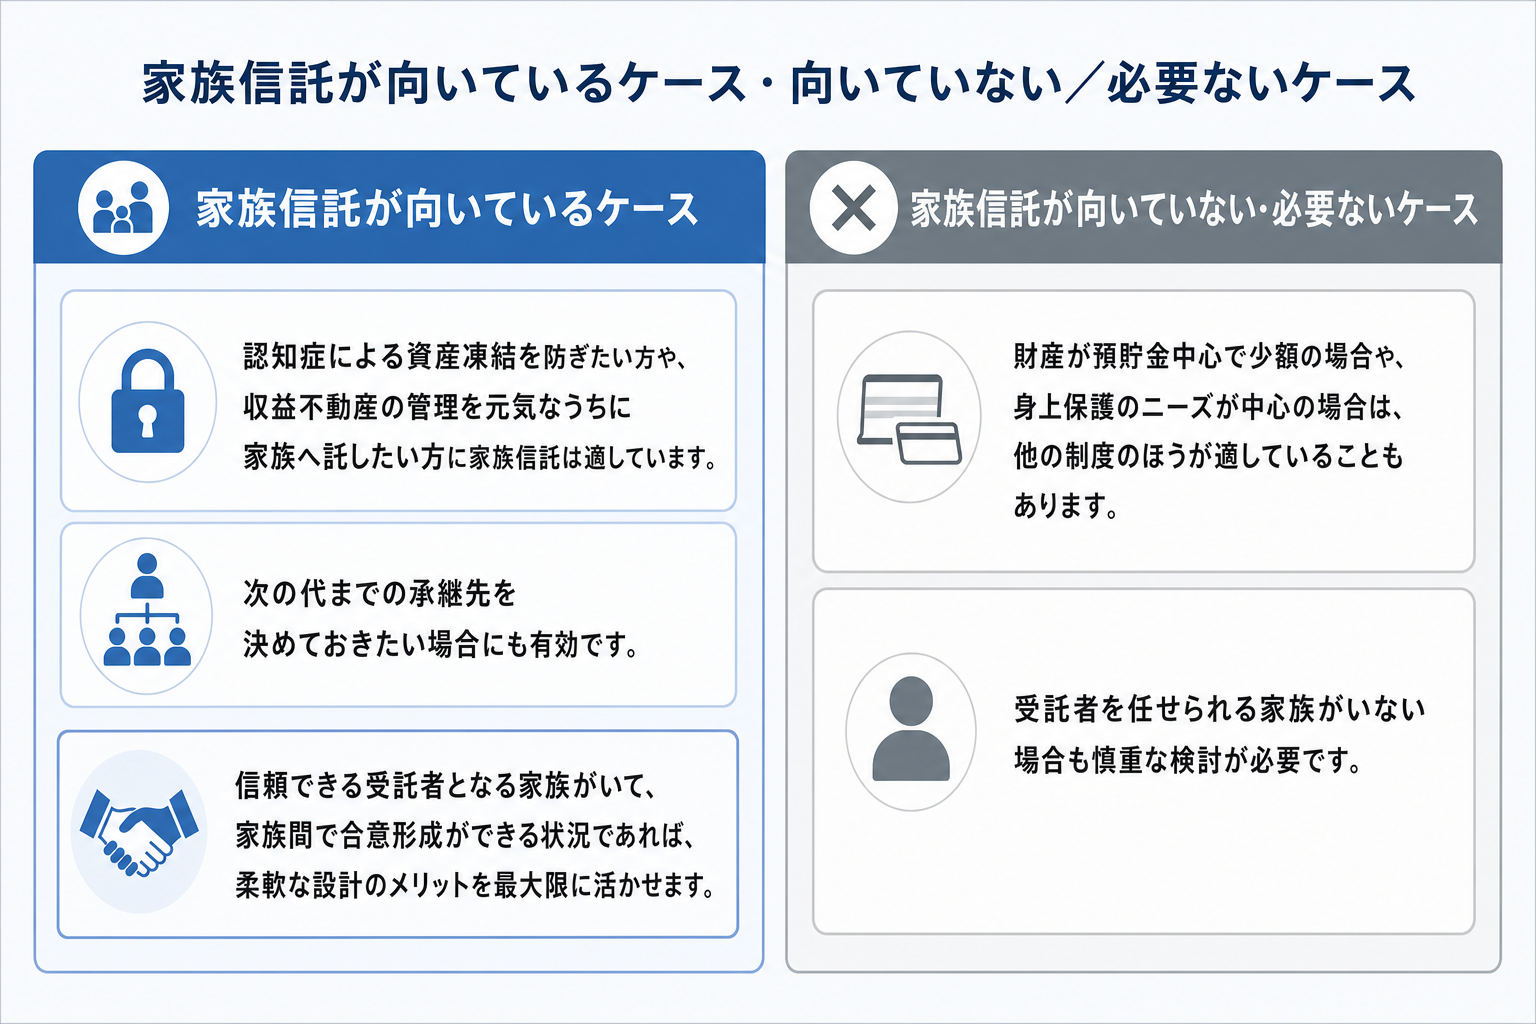
認知症による資産凍結を防ぎたい方や、収益不動産の管理を元気なうちに家族へ託したい方に家族信託は適しています。次の代までの承継先を決めておきたい場合にも有効です。
信頼できる受託者となる家族がいて、家族間で合意形成ができる状況であれば、柔軟な設計のメリットを最大限に活かせます。
財産が預貯金中心で少額の場合や、身上保護のニーズが中心の場合は、他の制度のほうが適していることもあります。受託者を任せられる家族がいない場合も慎重な検討が必要です。
下記に、判断の目安を整理しました。
家族信託が本当に必要か、他の制度と組み合わせるべきかは、ご家族の事情によって異なります。まずは専門家に状況を伝え、最適な方法を一緒に検討することをおすすめします。
当事務所では、LINE・メール・電話での相談や自宅・入院先への出張対応にも対応しています。
家族信託には、費用・制限・税務・トラブルの4系統・7つのデメリットがあります。しかしその多くは、適切な設計と信頼できる依頼先を選ぶことで防げるものです。節税効果がない点や身上保護に対応できない点など、制度の限界を正しく理解したうえで、ご家族に合うかを見極めることが大切です。
司法書士法人中央ライズアクロス札幌支店では、代表・小野寺の相続支援1,000件超の経験をもとに、初回無料相談でわが家に合った対策をわかりやすくご提案します。判断に迷ったら、お気軽にご相談ください。
CONTACT
ご質問やご相談がございましたら、お気軽にお問合せください。
当事務所の専門スタッフが丁寧に対応いたします。
対応地域
札幌市、石狩市、江別市、恵庭市、北広島市、千歳市、当別町、新篠津村、長沼町、南幌町、栗山町、岩見沢市、月形町、美唄市、三笠市、小樽市、その他北海道全域