札幌支店長 小野寺 若
CONTENTS

認知症になると家族でも親の銀行口座が凍結され、生活費や介護費の引き出しが止まります。本記事では口座凍結の仕組みと具体的な影響、凍結前後の対応、成年後見制度と家族信託による備えを札幌の司法書士が解説します。
札幌支店長 小野寺 若
親が認知症になった途端、銀行口座からお金を引き出せなくなり困ってしまった、というご相談は少なくありません。これがいわゆる認知症による口座凍結です。
介護費や医療費が必要なのに、本人名義の口座が動かせず家族が立て替えに追われる状況は珍しくありません。この記事では、口座凍結が起きる仕組みと具体的な影響、凍結前後にできる対応、そして事前の備えとしての成年後見制度や家族信託までをわかりやすく解説します。
まず押さえておきたいのは、口座凍結は「嫌がらせ」ではなく、金融機関が本人の財産を守るために行う手続きだという点です。ここでは凍結の理由・法的根拠・タイミングを順に見ていきます。
口座凍結とは、預金の引き出しや振込などの取引が停止される状態を指します。銀行取引は本人の意思にもとづいて行われることが前提のためです。
認知症によって本人の判断能力が低下すると、金融機関は「本人の意思を確認できない」と判断します。その結果、たとえ家族であっても本人に代わって自由に取引することはできなくなります。
預金は本人と銀行の間の契約であり、原則として契約者本人しか動かせません。判断能力を失った人の財産を第三者が勝手に処分することは、本人保護の観点から認められていないのです。また民法では、意思能力がない状態で行った法律行為は無効とされています(出典:e-Gov法令検索「民法第3条の2」)。
そのため金融機関は、本人の意思確認ができない場合に取引を止めることで、不正な引き出しや家族間のトラブルから本人の財産を守ろうとします。これは家族を疑っているというより、財産保護の仕組みとして理解しておくとよいでしょう。
口座凍結は、認知症と診断された瞬間に自動的に行われるわけではありません。多くは、家族が窓口で本人の状態を伝えたときや、本人との面談で判断能力の低下に気づいたときに行われます。
たとえば、家族が「本人が認知症なので代わりに手続きしたい」と窓口で相談したことをきっかけに凍結される場合があります。また高額な取引や名義変更の際、金融機関が本人確認を行う過程で発覚することもあります。
口座が凍結されると、日常のお金の流れが広範囲で止まります。ここでは、実際に何ができなくなり、どのような困りごとが生じるのかを具体的に確認していきます。
もっとも影響が大きいのが、預金の引き出しや振込、口座の解約ができなくなることです。窓口での手続きはもちろん、場合によってはキャッシュカードやネットバンキングも使えなくなります。
公共料金や施設利用料の自動引き落としが止まり、家族が別途対応に追われるケースもあります。本人のお金があるのに使えないという、もどかしい状況に陥ってしまうのです。
凍結の対象は普通預金だけではありません。定期預金の解約や、証券口座にある株式・投資信託の売却といった資産の現金化も原則としてできなくなります。
まとまった介護費用を用意しようとして定期預金を解約したくても手が付けられず、相場が動いても投資資産を売れないといった事態が起こり得ます。
年金の受取口座の変更や、保険の手続きなど本人名義で行う各種手続きも停止します。年金自体は入金され続けますが、入金された口座が凍結されていれば結局引き出せません。
住所変更や口座の切り替えなど、本来であれば簡単な手続きまで止まってしまう点に注意が必要です。
口座が凍結されると、本人の生活費・医療費・介護費を家族が自分のお金から立て替えざるを得なくなります。
介護施設の費用は月々数十万円に及ぶこともあり、立て替えが長期化すると家族の家計を圧迫します。本人に十分な資産があっても使えないという矛盾が、家族を大きく悩ませる原因になります。
実際に凍結が迫っている、あるいはすでに凍結されてしまった場面で何ができるのかは気になるところです。ここでは緊急対応と、やってしまいがちな危険な行為について整理します。
まだ本人に一定の判断能力が残っている段階であれば、本人の意思にもとづいて当面の生活費や医療費をまとまった形で確保しておくことが考えられます。あくまで本人のための支出である点が大切です。
ただし、この段階での対応には限界があります。判断能力が明確に低下している場合は無理に進めず、後述の成年後見制度や家族信託といった正規の手段を早めに検討することをおすすめします。
「暗証番号を知っているからATMで引き出せばよい」と考える方もいますが、これにはリスクがあります。本人の同意なく引き出す行為は、後々トラブルの火種になりかねません。
とくに相続が発生した際、他の相続人から「勝手に使い込んだのではないか」と疑われることがあります。引き出した記録や使途が不明確だと、相続トラブルに発展する恐れがあるため注意が必要です。
全国銀行協会は、本人の医療費など本人の利益に適合することが明らかな支払いに限り、親族からの依頼に応じることが考えられるとする考え方を示しています。その際は、本人のための費用の支払いであることを確認するなどしたうえで対応することが望ましいとされています(出典:全国銀行協会「金融取引の代理等に関する考え方」)。
ただし、対応の可否や条件は金融機関ごとに異なり、あくまで例外的な措置です。恒常的な資金管理の手段にはならないため、根本的な解決には正規の制度を利用する必要があります。
すでに凍結されてしまった口座を正規に動かす手段として、現状では成年後見制度が中心となります。その仕組みと手続きの流れ、そして知っておくべき限界を見ていきましょう。
成年後見制度とは、判断能力が低下した方に代わって、家庭裁判所が選んだ成年後見人が財産管理や契約を行う制度です(出典:e-Gov法令検索「民法第843条」、e-Gov法令検索「民法第859条」)。すでに認知症が進んでいる場合は、法定後見を利用します。
後見人が選ばれると、金融機関に届け出ることで凍結された口座を管理できるようになります。本人のために預金を引き出し、生活費や介護費の支払いに充てられるのです。
法定後見は、家庭裁判所への申立てから始まります。申立書や医師の診断書、財産目録などを準備し、本人の住所地を管轄する家庭裁判所に提出します(出典:e-Gov法令検索「家事事件手続法第117条」)。
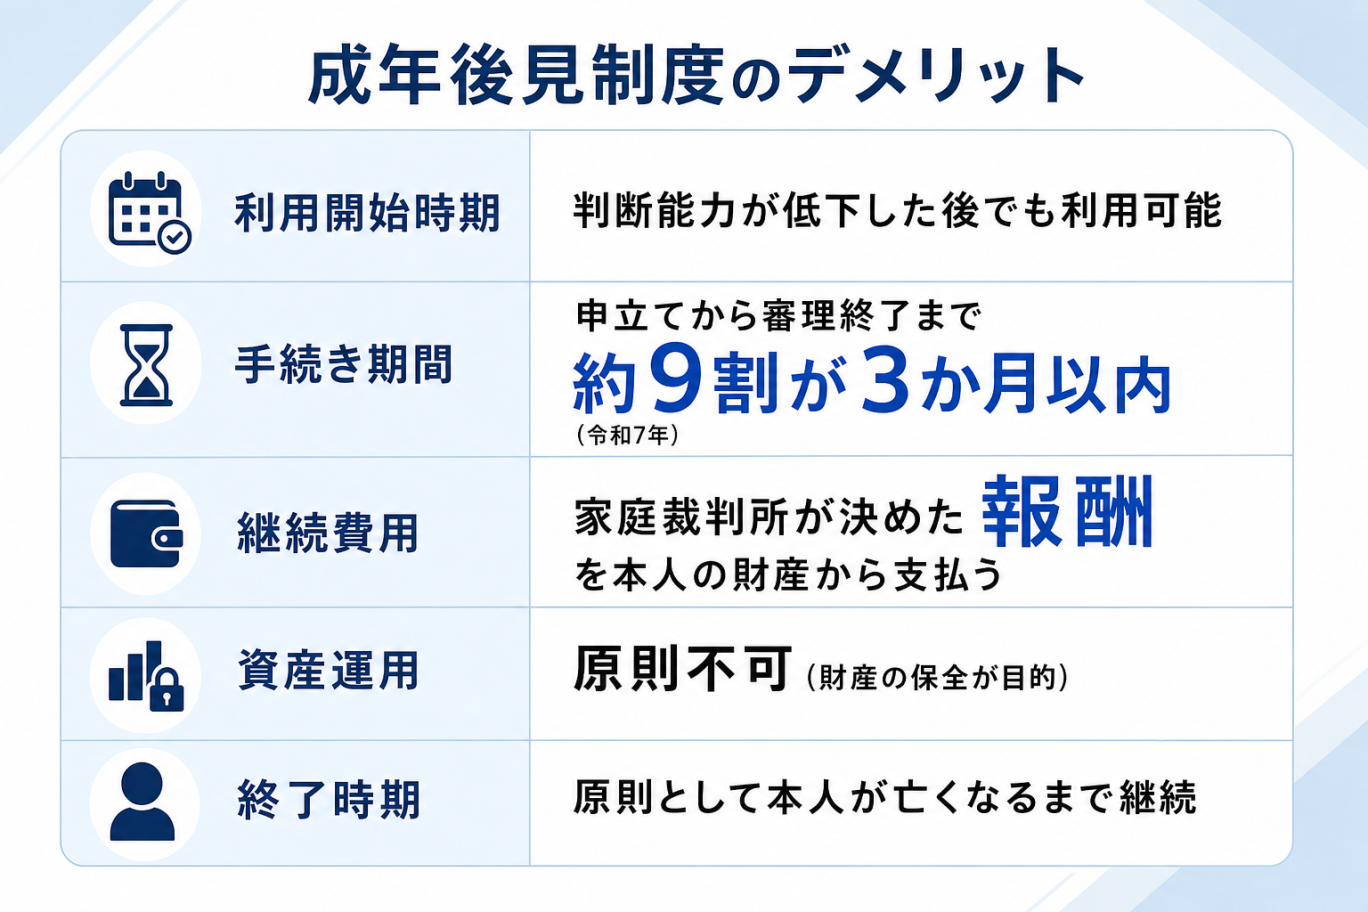
その後、家庭裁判所の審理を経て後見人が選任されます。令和7年の統計では、申立てから審理が終わるまでの期間は約7割が2か月以内、約9割(87.3%)が3か月以内でした(出典:最高裁判所事務総局家庭局「成年後見関係事件の概況―令和7年1月~12月―」)。急いでいても一定の時間が必要になる点は押さえておきましょう。
後見が開始すると、後見人は本人の財産を管理し、収支を記録していきます。口座の取引もこの管理のもとで行われ、本人のための支出が中心となります。
さらに、後見人は家庭裁判所の監督を受けます。家庭裁判所は、いつでも後見人に後見の事務の報告や財産目録の提出を求めることができます(出典:e-Gov法令検索「民法第863条」)。実務では、原則として毎年1回、後見事務の状況を家庭裁判所に報告する「定期報告」が必要とされており(出典:千葉家庭裁判所「成年後見人・保佐人・補助人のしおり」)、家族が後見人になる場合は相応の負担を伴います。
成年後見制度は有効な手段ですが、いくつかの注意点があります。専門家が後見人に選ばれると、継続的に報酬が発生する点は見落とせません。後見人の報酬は家庭裁判所が決め、本人の財産から支払われます(出典:e-Gov法令検索「民法第862条」)。
また、後見人の役割は本人の財産を守ることにあるため、積極的な資産運用や生前贈与といった柔軟な対応は原則できません。いったん始まると本人が亡くなるまで続く点も含め、制度の性質を理解しておくことが大切です。
ここまで見てきた困りごとの多くは、認知症が進む前に備えておくことで避けられます。その有力な選択肢が家族信託です。元気なうちにしか準備できないため、早めの検討が鍵になります。
家族信託とは、親(委託者)が自分の財産の管理を子など信頼できる家族(受託者)に託す仕組みです(出典:e-Gov法令検索「信託法第3条」)。あらかじめ契約を結び、信託用の口座を用意して財産を移しておきます。
これにより、親が認知症になった後も、子が信託された財産を管理・活用できます。親のための生活費や介護費の支払いが、口座凍結に妨げられずに続けられる点が大きな特徴です。
家族信託の最大の利点は、信託した財産が認知症になっても凍結されない点にあります。信託された財産は受託者である子の管理下にあるため、本人の判断能力が低下しても引き出しや支払いが止まりません。ただし、年金を受け取る権利は譲り渡すことができないため(出典:e-Gov法令検索「国民年金法第24条」)、年金は本人名義の口座に入り続けます。信託していない預金とあわせ、本人名義の口座が凍結される可能性は残る点に注意しましょう。
また、家庭裁判所への毎年の報告義務がなく、成年後見制度に比べて柔軟な財産管理ができます。あらかじめ本人の希望を反映した形で設計できるのも、生前対策ならではの強みです。
口座凍結への備えには、家族信託のほかにいくつかの方法があります。それぞれ特徴が異なるため、目的に合わせて選ぶことが大切です。
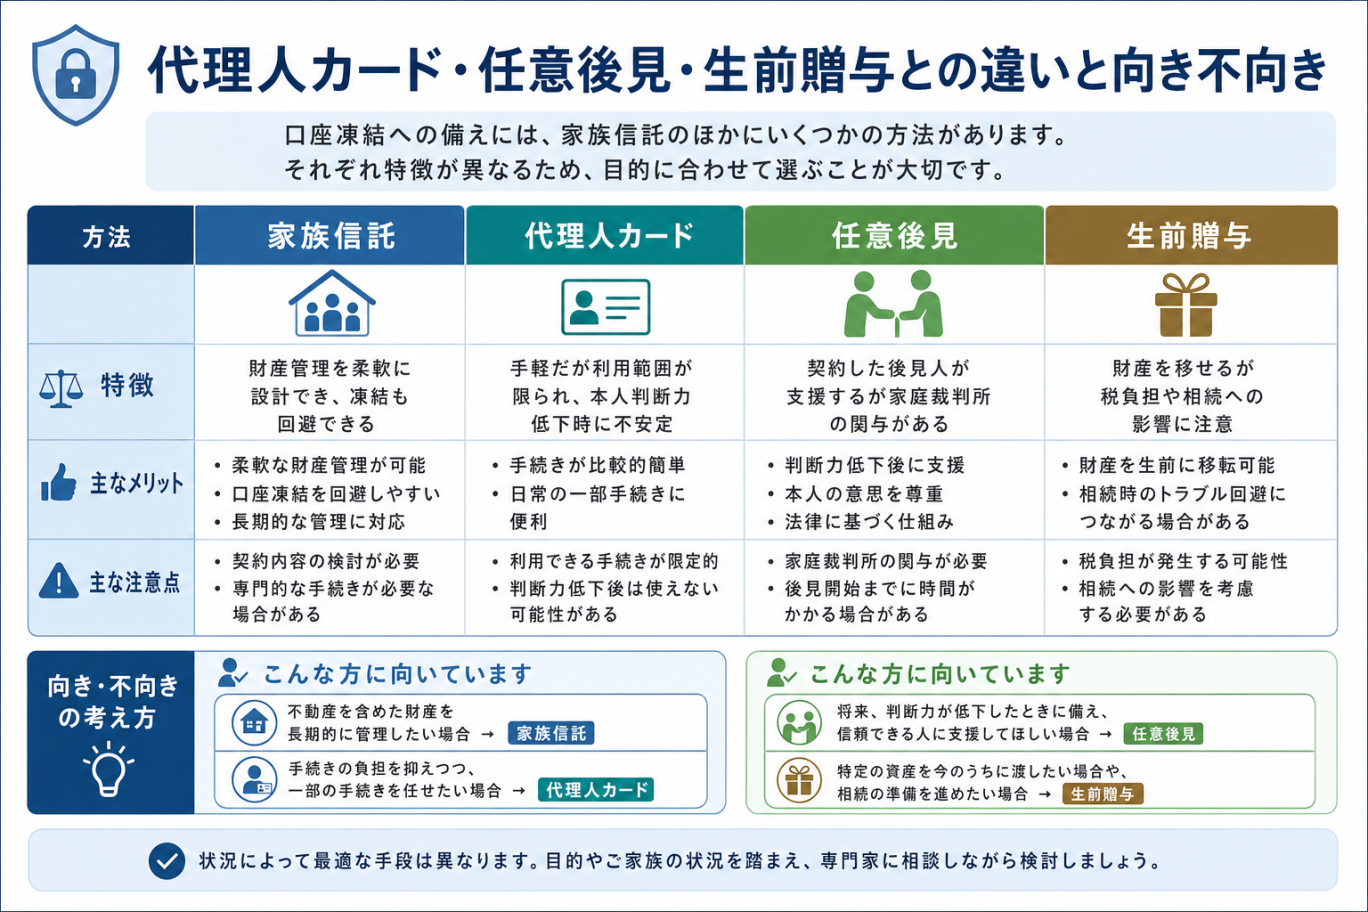
たとえば、不動産を含めた財産を長期的に管理したい場合は家族信託が向いています。一方、特定の資産を今のうちに渡したい場合は生前贈与が選択肢になるなど、状況によって最適な手段は変わります。
家族信託は万能ではありません。契約時に親本人の判断能力が必要なため、認知症が進んでしまってからでは利用できない点に注意が必要です。
また、契約内容の設計や信託口口座の開設などに一定の時間がかかります。信託契約は当事者が締結することで効力が生じ、公正証書での作成は必須ではありません(出典:e-Gov法令検索「信託法第4条」)。家族間での話し合いも含めると、準備には数週間から数か月を見込んでおくと安心です。具体的な手続きと期間は「家族信託の手続きの流れと必要書類・期間」、そのほかの注意点は「家族信託のデメリット7選」で詳しく解説しています。
家族信託は契約内容の設計に専門的な知識が欠かせないため、家族信託の実績がある専門家に相談することをおすすめします。依頼先ごとの違いは「家族信託は誰に頼む?司法書士・弁護士・銀行の違いと選び方」で解説しています。
司法書士法人中央ライズアクロス札幌支店では、家族信託を含む生前対策のご相談にも対応しています。
認知症による口座凍結は、本人に資産があっても家族が生活費や介護費を立て替えざるを得ない状況を招きます。いったん凍結されると、原則として成年後見制度の利用が必要になり、費用や手続きの負担も小さくありません。
だからこそ、判断能力があるうちに家族信託などで備えておくことが、家族を守る最善の方法といえます。親が元気なうちにしか選べない対策も多いため、早めの検討が大切です。
司法書士法人中央ライズアクロス札幌支店では、初回無料相談で口座凍結対策や家族信託の全体像をご説明しています。北海道で相続や生前対策にお悩みの方は、お気軽にご相談ください。
CONTACT
ご質問やご相談がございましたら、お気軽にお問合せください。
当事務所の専門スタッフが丁寧に対応いたします。
対応地域
札幌市、石狩市、江別市、恵庭市、北広島市、千歳市、当別町、新篠津村、長沼町、南幌町、栗山町、岩見沢市、月形町、美唄市、三笠市、小樽市、その他北海道全域